Seguro de vida oferece proteção essencial para profissionais de risco e suas famílias. Neste artigo, você vai aprender a abordar, comparar coberturas e esclarecer dúvidas comuns, para tomar decisões mais informadas.
Por que o seguro de vida importa para profissionais de risco
Para profissionais de risco, Seguro de vida não é apenas uma opção; é uma proteção financeira essencial que garante tranquilidade para a família quando o inesperado acontece.
Proteção financeira imediata para a sua família
Uma indenização ajuda a cobrir dívidas, mensalidades de educação e custos do dia a dia, evitando que encargos financeiros pesem no orçamento familiar durante a recuperação ou transição.
Benefícios em situações de risco elevado
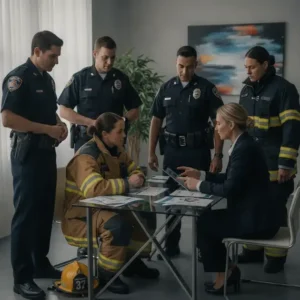
Profissionais de risco enfrentam riscos específicos. O Seguro de vida pode incluir cobertura para morte acidental, invalidez total ou parcial e assistência financeira para emergências médicas.
Como escolher a cobertura certa
Calcule o montante necessário considerando dívidas, renda familiar e tempo de dependência. Compare opções, observe carência, exclusões e reajustes, e peça orientação se necessário.
Com um planejamento adequado, Seguro de vida deixa de ser gasto supérfluo e passa a ser uma ferramenta de proteção contínua para quem atua em ambientes de risco.
Como estruturar uma abordagem de venda ética
Ao estruturar uma abordagem ética de venda, foque em transparência, empatia e respeito às necessidades do cliente, assegurando que cada opção seja adequada ao seu perfil.
Princípios de venda ética
Estabeleça padrões como honestidade, clareza sobre coberturas e custos, e não prometer algo que não possa cumprir. Evite táticas de pressão e preferência por resultados rápidos.
Transparência na comunicação
Explique de forma simples as diferenças entre coberturas, exclusões e reajustes. Use exemplos práticos para demonstrar como cada escolha afeta a proteção da família.
Avaliação das necessidades do cliente
Conduza uma conversa de descoberta para entender renda, despesas, dívidas, dependentes e objetivos de proteção. Registre informações com consentimento e verifique se as opções cabem no orçamento.
Gestão de objeções sem pressão
Responda dúvidas com dados objetivos, compare opções de forma equilibrada e permita tempo para reflexão. Ofereça suporte adicional sem insistência, para manter a confiança.
Perguntas comuns e respostas eficazes
Para perguntas comuns sobre seguro de vida, responda com clareza, simplicidade e empatia, destacando como cada benefício protege a família.
Perguntas frequentes sobre coberturas
Qual é o valor da indenização? Calcule considerando dívidas, renda e tempo de dependência para definir o montante adequado. Explique como esse valor protege a família.
Existem cobranças mensais? Sim. O prêmio varia com idade, saúde e coberturas; descreva cenários simples para facilitar a comparação.
Há carência? A carência é o período inicial sem pagamento de benefícios. Informe o tempo específico e as situações cobertas.
Respostas eficazes para perguntas difíceis
Use exemplos diretos, como: “Se X acontecer, o benefício cobre Y”. Evite prometer algo que não pode cumprir e foque na proteção da família.
Ofereça materiais de apoio, como calculadoras de cobertura e guias simples, sem pressões para fechar negócio.
Com base no conteúdo gerado para esta seção, crie um prompt em inglês para uma ferramenta de geração de imagens de IA que reflita visualmente os elementos descritos, unindo todos os aspectos em uma imagem coesa.
Como comparar coberturas e escolher a melhor opção
Ao comparar coberturas, foque em necessidades reais da família e do contratante, avaliando o que cada opção oferece de proteção.
Critérios essenciais para comparar
Tipo de cobertura: morte, invalidez, e assistência. Verifique se há cobertura para morte acidental e invalidez total. Prêmios: compare valores, frequência de pagamento e reajustes ao longo do tempo.
Carência e exclusões: observe o período de carência e quais eventos não são cobertos. Leia as exclusões com atenção para evitar surpresas.
Custos adicionais e limites
Considere taxas administrativas, despesas de emissão e limites de cobertura. Verifique se há limites por evento ou por período.
Condições de sinistro: entenda o processo de comprovação, tempo de pagamento e documentação necessária para facilitar a indenização.
Como tomar a decisão
Faça uma simulação com base na renda, nas dívidas e no tempo de dependência. Compare opções de forma equilibrada e escolha a que oferece a melhor combinação entre proteção e custo.
Conclusão
Investir em seguro de vida para profissionais de risco é uma decisão que protege a família e facilita a vida financeira diante de imprevistos. Ao longo deste conteúdo, aprendemos a valorizar uma cobertura adequada, a manter a ética na venda e a comunicar escolhas com clareza. Comece avaliando as necessidades, compare opções de forma justa e escolha coberturas que ofereçam proteção real sem comprometer o orçamento.
FAQ – Perguntas frequentes sobre seguro de vida para profissionais de risco
Qual é a principal vantagem do seguro de vida para profissionais de risco?
A principal vantagem é proteger a família financeiramente em caso de falha, cobrindo dívidas, despesas de educação e custos diários, proporcionando estabilidade mesmo diante de imprevistos.
Como escolher a cobertura certa para quem trabalha em risco?
Avalie as necessidades da família (renda, dívidas, dependentes) e inclua coberturas como morte, invalidez e assistência. Compare opções e peça orientação para adequar a proteção ao orçamento.
O que é carência e como ela afeta a cobertura?
Carência é o período inicial em que alguns benefícios não são pagos. Verifique o tempo de carência da apólice e entenda quais eventos são cobertos desde o início.
Quais são os custos comuns envolvidos no seguro de vida?
Os principais custos são o prêmio (mensal ou anual), taxas administrativas, despesas de emissão e possíveis reajustes de cobertura ao longo do tempo.
Como comparar coberturas de forma eficaz?
Compare tipo de cobertura, valor da indenização, prêmio, carência, exclusões e condições de sinistro. Utilize simulações com base na renda e nas dívidas para tomar uma decisão informada.
Como funciona o processo de sinistro e como posso agilizar?
Reúna documentos como comprovantes de renda e vínculos, notifique a seguradora e siga o passo a passo de comprovação. Contar com o apoio do corretor pode acelerar o pagamento.